- Gazdaság
- wekerle lakásépítési program
- wekerle plusz program
- maxolás
- otthon start program
- magyar péter
- tisza párt
- kormány
Erről szól a kormány terve, így lehet kihozni a legtöbbet a Wekerle Pluszból


Kövesse az Indexet Facebookon is!
Követem!További Gazdaság cikkek
-
 Újra keresik Magyarország legjobb lakóparkját, indul a második forduló
- Ahol a rendőr robot, és a következő családtagunk is az lehet – Kínában jártunk
- Kármán András kinevezte a Szerencsejáték Zrt. új vezérigazgatóját
- Új feltételekkel jön a lakáshitel, százmilliárdok jutnak felújításra – íme a 10 legfontosabb változás
A Wekerle Plusz több különböző lakáscélú konstrukciót fog össze. Szól annak, aki most venne ingatlant, annak, aki még az önerőt gyűjti, és annak is, aki a meglévő otthonát korszerűsítené.
A vásárlási hitelnél az ingatlan típusa, a lakástakaréknál a befizetés nagysága és időtartama, a felújításnál pedig az elért energiamegtakarítás befolyásolja az elérhető előnyt. A meghirdetett maximumok mellett ezért a jogosultsági és felhasználási feltételeket is végig kell nézni – ebben Veres Patrik, a Grantis pénzügyi elemzője volt segítségünkre.
Lakást venne? Két százalékpont is milliókat jelent
A kormány október 27-i bejelentése szerint a Wekerle Plusz vásárlási és építési hitel október 28-án váltja fel az Otthon Startot. A bankoknak ugyanakkor néhány napos technikai felkészülésre lehet szükségük, így az indulás nem feltétlenül jelenti azt, hogy minden pénzintézet azonnal befogadja a kérelmeket.
A bemutatott konstrukció fő feltételei:
- Legfeljebb 50 millió forint hitel, maximum 25 éves kamattámogatott futamidővel.
- Új lakás vásárlására és építésre fix 3 százalékos, használt lakás vásárlására fix 5 százalékos kamat.
- A meghirdetett igénylői korosztály a 18–45 éveseké.
- Nem feltétel a házasság, a gyermekvállalás vagy a többéves társadalombiztosítási jogviszony.
- Megfelelő, a bank által elfogadott jövedelem és hitelképesség viszont szükséges.
Az új és a használt ingatlanokra meghirdetett kamat közötti 2 százalékpont a havi törlesztésben is jelentős eltérést okoz. Az alábbi számítás 25 éves futamidővel, egyenletes havi törlesztéssel és egyéb díjak nélkül mutatja a különbséget:
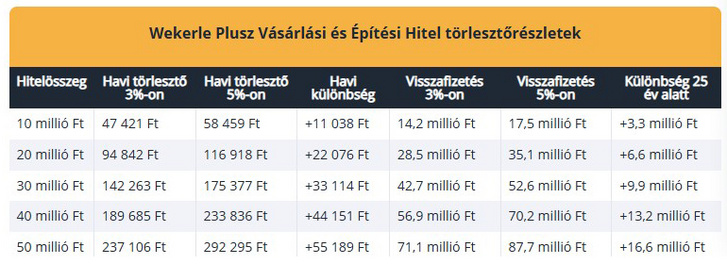
Ötvenmillió forintos hitelnél a teljes visszafizetés különbsége megközelíti a 16,6 millió forintot. Ez önmagában még nem jelenti azt, hogy az új lakás megvásárlása összességében olcsóbb.
Egy magasabb vételárú ingatlanhoz több saját pénzre vagy nagyobb hitelre lehet szükség. A vételárat, az önerőt, a törlesztést és az esetleges felújítást ezért együtt kell összehasonlítani.
„A hitel kamata befolyásolja azt is, hogy legfeljebb mekkora kölcsönösszeget vehetünk fel. Minél magasabb a kamat, annál nagyobb jövedelemmel kell rendelkeznünk.
Ha az általános banki gyakorlatot vesszük alapul, az 50 millió forintos, 3 százalék kamatú hitelösszeghez nagyjából 470 ezer forintos fizetést kell igazolnunk. Ugyanez a fizetés 5 százalékos kamatnál már nem elég: ide közel 600 ezer forintos jövedelem kellene”
– mondta a pénzügyi szakértő.
A már előkészített ügyleteknél az átmeneti szabályok is számítanak. A kormány döntése alapján az október 31-ig megkötött ingatlan adásvételi szerződések és a bankokhoz november 15-ig benyújtott hitelkérelmeknél lehet igényelni az Otthon Start hitelt.
A türelmi idő tehát meghatározott, már előkészített ügyletekre vonatkozik. A korábban megkötött Otthon Start-hitelszerződések érvényben maradnak.
A tulajdoni lap és a beköltözés is számít
Az új programban öt évig kötelező lesz életvitelszerűen a megvásárolt ingatlanban lakni, és a bérbeadás sem engedélyezett. Ez annak is fontos korlát, aki néhány éven belül másik városba költözne, a lakást pedig megtartaná.
A bejelentett értékhatár lakásnál 100 millió, családi háznál 150 millió forint. A négyzetméterár felső korlátja 1,5 millió forint.
A meglévő ingatlantulajdon szintén befolyásolja a jogosultságot. A bejelentések az 50 százalékot elérő lakástulajdonhoz korlátozást, egyebek mellett a 30 millió forint alatti értékű ingatlanhoz pedig kivételt kapcsolnak.
Ezekből nem következik, hogy minden korábbi lakástulajdonos automatikusan kiesik a programból.
A tulajdoni hányadot, az ingatlan értékét és az esetleges kivételeket együtt kell vizsgálni.
A változás piaci következményeiről az Index is beszámolt: az Otthon Centrum ingatlanközvetítő szerint az átállás előrehozott vásárlásokat ösztönözhet.
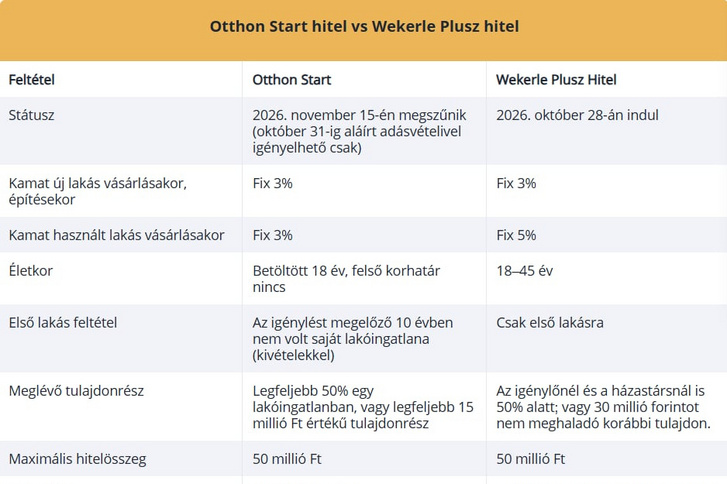
A Grantis legfrissebb elemzésében táblázatban hasonlította össze az Otthon Start hitelt és a Wekerle lakáshitelét:
A lakástakarék kimaxolásához havi 100 ezer forint kell
A Wekerle Plusz lakástakarék a bejelentés szerint 2027 januárjában indul. Az első 5 év befizetéseihez 10, a 6.-tól a 10. évig 20 százalékos állami hozzájárulás társul. Az éves támogatási plafon az első időszakban 120 ezer, a másodikban 240 ezer forint.
„Az állami támogatás kimaxolásához így havi 100 ezer forintot kell félretenni”
– világított rá Veres Patrik. A támogatási arányokkal számolva, változatlan havi befizetés mellett így alakulna a tízéves megtakarítás:
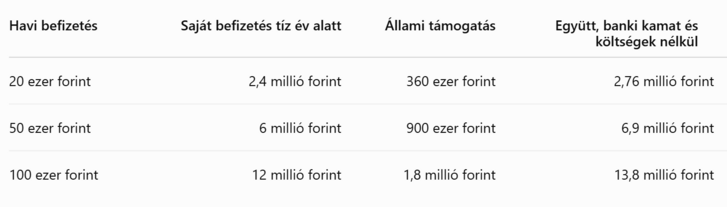
A maximális 1,8 millió forintos támogatáshoz tehát tíz év alatt 12 millió forint saját befizetés szükséges. A táblázat a betéti kamatot és a költségeket nem tartalmazza.
Kármán András a programot bejelentő sajtóeseményen legalább évi 3 százalékos betéti kamattal számolt: ezzel 10 év alatt elérhető körülbelül 16 millió forint is. A tényleges lejárati összeg azonban a szerződéses feltételektől és a díjaktól függ.
Felújításnál az energiamegtakarításon múlik a támogatás
A harmadik nagy elem a meglévő otthonok energetikai korszerűsítését célozza. A programot az ország minden településén elérhetővé tennék, házasság és gyermekvállalás nélkül.
A bejelentett alapfeltétel legalább 30 százalékos energiamegtakarítás elérése.
A vissza nem térítendő rész mértékét az ingatlan állapotához és a korszerűsítés eredményéhez kötik; a közölt támogatási arány 30–50 százalék.
Önmagában egy új ablak vagy fűtőberendezés megvásárlása még nem igazolja a jogosultságot. A beruházásnak az energetikai követelményeket és a dokumentációs előírásokat is teljesítenie kell.
Veres Patrik a részletszabályok jelentőségét is hangsúlyozta: „Rengeteg ponton változhatnak még az elhangzottak a végleges jogszabályokhoz, igénybevehetőséghez képest. A programok kombinálhatósága ugyancsak tisztázandó kérdés. Egy későbbi lakásvásárlásra gyűjtő, egy most hitelt felvevő és egy teljes házfelújítást tervező háztartás eltérő feltételekkel és időtávval számolhat.”
(Borítókép: Képünk illusztráció! Fotó: Stiller Ákos / Bloomberg / Getty Images)

Kövesse az Indexet Facebookon is!
Követem!